
Recenzija o poslu: Не устраивайтесь на работу в ООО «МЕГАПИР-ПЛЮС» ИНН 5030038392 - Moscow
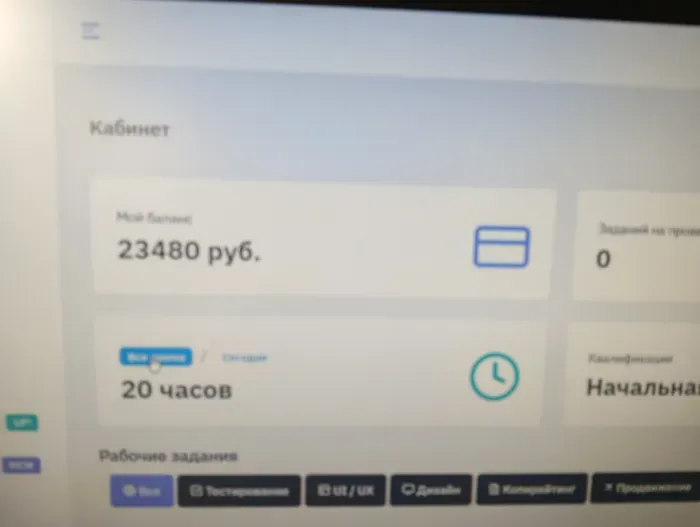
Устраивалась в ООО «МЕГАПИР-ПЛЮС» ИНН 5030038392 исполнителем- оказывающим дистанционные информационные услуги (анализ отзывов, анализ целевой аудитории, структура и наполнение сайтов).
Компания ООО «МЕГАПИР-ПЛЮС» ИНН 5030038392 , директор КАНШИН ЮРИЙ ЛЬВОВИЧ позиционирует себя создающей и продвигающей сайты и прочие веб-сервисы с 13-ти летним стажем. С исполнителем заключается Контракт на оказание дистанционных услуг на дистанционную работу по договору. Формат — выполнение заданий от кураторов. Первая неделя обучающая, с практическими заданиями. Все было достаточно убедительно. Со второй недели началось непосредственно выполнение заданий, так называемый стажировочный оплачиваемый период – 7 дней под руководством куратора. Порядок оплаты – фиксированная почасовая ставка + дополнительное вознаграждение за каждую выполненную работу фиксировалось в личном кабинете. У меня по истечении 7 дней работы в личном кабинете высвечивалась сумма 27 тыс.руб. Правда вначале они доначислили, якобы, приветственные 2,7 тыс.руб. бонусов (что уже тогда должно было насторожить, поскольку бесплатного ничего не бывает). Вознаграждение, согласно контракту, за принятые результаты перечисляется еженедельно по итогам соответствующего семидневного расчётного периода. И тут начинается самое интересное. После проведения работы над ошибками, возникает следующий очень интересный документ : «Регламент интеграционного подключения по адаптации и запуску контрактов» (о котором при заключении Контракта на оказание услуг ничего не предвещало). Регламент кстати заключен между ООО «МЕГАПИР-ПЛЮС» и «SIMPLBOOKS O».
Согласно данной бумаженции - Требования настоящего Регламента становятся обязательными для Привлечённого специалиста с момента подписания Контракта, содержащего в пункте 14.2 отсылку к настоящему Регламенту и установленной им процедуре предварительной уплаты НДФЛ. Итого я должна СНАЧАЛА заплатить налог 21% (13% — базовую часть Ставки НДФЛ; 5,1% — медицинскую часть Ставки НДФЛ; 2,9% — социальную часть Ставки НДФЛ).
После несогласия платить налог до получения дохода, мне сразу же отключили мой личный рабочий кабинет.
Данная процедура предварительной уплаты налога является неправомерной и типична для схемы мошенничества (ст. 159 УК РФ) — классическая «подработка с предоплатой налога». НДФЛ не может быть законно требуем до фактического получения дохода.
Вот такая вот нехорошая история. Хочу предупредить новичков, не устраивайтесь на работу в ООО «МЕГАПИР-ПЛЮС», это обман и мошенничество.
Компания ООО «МЕГАПИР-ПЛЮС» ИНН 5030038392 , директор КАНШИН ЮРИЙ ЛЬВОВИЧ позиционирует себя создающей и продвигающей сайты и прочие веб-сервисы с 13-ти летним стажем. С исполнителем заключается Контракт на оказание дистанционных услуг на дистанционную работу по договору. Формат — выполнение заданий от кураторов. Первая неделя обучающая, с практическими заданиями. Все было достаточно убедительно. Со второй недели началось непосредственно выполнение заданий, так называемый стажировочный оплачиваемый период – 7 дней под руководством куратора. Порядок оплаты – фиксированная почасовая ставка + дополнительное вознаграждение за каждую выполненную работу фиксировалось в личном кабинете. У меня по истечении 7 дней работы в личном кабинете высвечивалась сумма 27 тыс.руб. Правда вначале они доначислили, якобы, приветственные 2,7 тыс.руб. бонусов (что уже тогда должно было насторожить, поскольку бесплатного ничего не бывает). Вознаграждение, согласно контракту, за принятые результаты перечисляется еженедельно по итогам соответствующего семидневного расчётного периода. И тут начинается самое интересное. После проведения работы над ошибками, возникает следующий очень интересный документ : «Регламент интеграционного подключения по адаптации и запуску контрактов» (о котором при заключении Контракта на оказание услуг ничего не предвещало). Регламент кстати заключен между ООО «МЕГАПИР-ПЛЮС» и «SIMPLBOOKS O».
Согласно данной бумаженции - Требования настоящего Регламента становятся обязательными для Привлечённого специалиста с момента подписания Контракта, содержащего в пункте 14.2 отсылку к настоящему Регламенту и установленной им процедуре предварительной уплаты НДФЛ. Итого я должна СНАЧАЛА заплатить налог 21% (13% — базовую часть Ставки НДФЛ; 5,1% — медицинскую часть Ставки НДФЛ; 2,9% — социальную часть Ставки НДФЛ).
После несогласия платить налог до получения дохода, мне сразу же отключили мой личный рабочий кабинет.
Данная процедура предварительной уплаты налога является неправомерной и типична для схемы мошенничества (ст. 159 УК РФ) — классическая «подработка с предоплатой налога». НДФЛ не может быть законно требуем до фактического получения дохода.
Вот такая вот нехорошая история. Хочу предупредить новичков, не устраивайтесь на работу в ООО «МЕГАПИР-ПЛЮС», это обман и мошенничество.
Fajlovi
- Контракт.docxPreuzmi
- Регламент.pdfPreuzmi